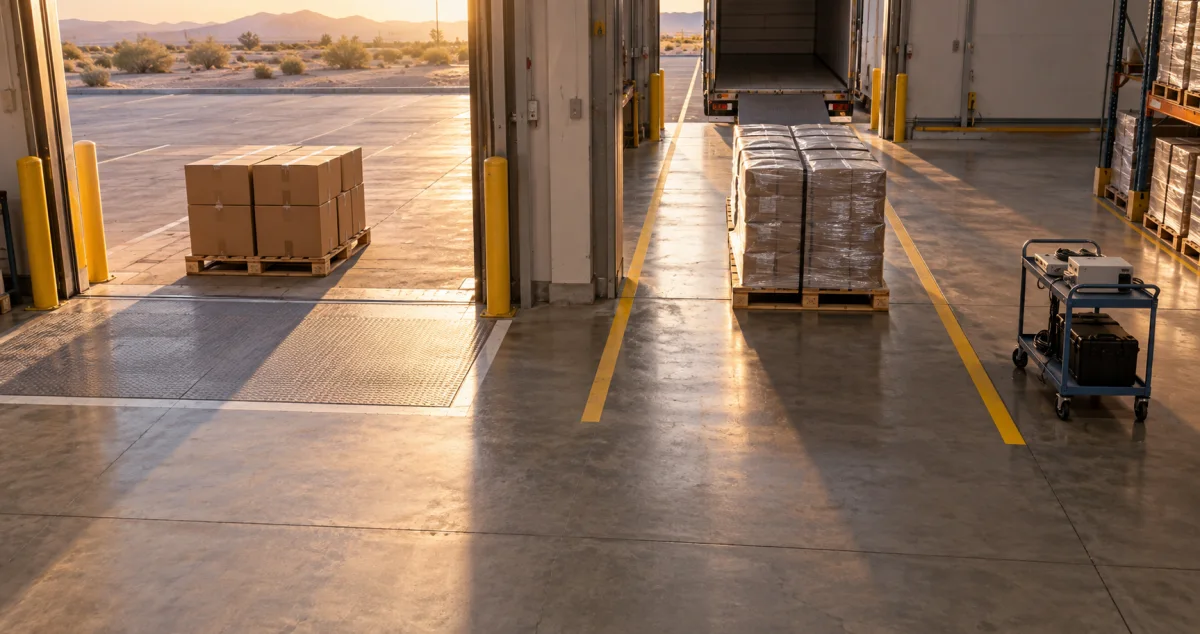
عند باب المستودع شاحنة تنتظر التفريغ، وفي منطقة التجهيز طلبات لم يغادر ناقلها بعد، وعلى رف جانبي أجهزة يملكها عملاء وأُرسلت للصيانة. إذا بدأ الجرد بسؤال «كم قطعة أمامنا؟» فقط، فستختلط ثلاثة أمور: الوجود الفعلي، والملكية أو السيطرة ذات الصلة محاسبيًا، والفترة التي تخصها الحركة.
الاستعداد لإقفال مخزون 2024 لا يحتاج إلى افتراض نتائج السوق في نهاية العام. يحتاج إلى تحديد لحظة القياس وما يدخل فيها، ثم تقييم الكميات بالتكلفة والمعالجة المناسبة. الأمثلة التالية توضيحية، ولا تصف واقعة لدى منشأة بعينها أو نتائج فعلية لعام 2024.
الساعة التي تتوقف عندها المقارنة
حدد وقت الجرد ووقت استخراج رصيد النظام، وكيف ستُضبط الحركات بينهما. إن استمر الشحن والاستلام أثناء العد، فليكن لكل حركة مرجع ووقت ومنطقة واضحة، حتى لا تُعد البضاعة في موقعين أو تُحذف من كليهما. إيقاف الحركة مؤقتًا قد يبسط المهمة، لكنه ليس ممكنًا دائمًا؛ البديل يحتاج تنظيمًا لا تخمينًا.
في مثال لصنف واحد، عُدّت 240 وحدة عند الساعة الثامنة مساءً، ثم استُلمت 30 وصُرفت 20 حتى لحظة نهاية الفترة، دون حركات أخرى. إذا ثبت أن الحركات تخص المنشأة والفترة، فالكمية المتوقعة عند تلك اللحظة 250 وحدة. لا تقارن 240 مباشرة برصيد مستخرج بعد الحركتين ثم تعتبر العشر وحدات فرق جرد.
احتفظ بأوراق العد الأصلية ونتائج إعادة العد وأسباب التعديل. إعادة العد ليست دعوة إلى نسخ رصيد النظام في الورقة حتى تختفي الفروق. وعند استخدام أجهزة قراءة، تأكد من أن الرمز ووحدة التعبئة لا يحولان صندوقًا إلى قطعة أو العكس.
ما وراء سور المستودع
البضاعة في الطريق تستدعي مراجعة العقد وشروط التسليم والمستندات لتحديد المعالجة والفترة؛ لا يكفي تاريخ الفاتورة أو الوصول منفردًا. وفي الفروع، قد يكون التحويل قد خرج من مصدره ولم يدخل الوجهة بعد. على مستوى المنشأة نفسها لا ينبغي أن تختفي الكمية بين الموقعين أو تتكرر فيهما.
أما بضاعة العملاء أو الموردين المحتفظ بها لحسابهم، فاعزلها في العد والتقارير عن المخزون المملوك للمنشأة. وجودها في الموقع دليل حيازة، وليس حكمًا بأنها أصل لك. وبالمقابل، تابع مخزون المنشأة لدى طرف آخر من خلال أدلة مناسبة على الكمية والحالة، بدل استبعاده لأنه لا يظهر في جولة المستودع.
هذه المراجعة تحتاج تعاون المشتريات والمبيعات واللوجستيات؛ المحاسب لا يستطيع استنتاج شروط كل شحنة من كشف الكميات. وإذا كان بند غير محسوم، فأظهره للمراجعة مع مستنداته بدل إسقاطه أو إدخاله لمجرد جعل الإجمالي مريحًا.
الكمية سليمة، لكن القيمة تحتاج سؤالًا آخر
يقرر IAS 2 قياس المخزون بالأقل من التكلفة وصافي القيمة القابلة للتحقق، ويربط الأخير بسعر البيع المتوقع بعد تكاليف الإكمال والبيع اللازمة. لذلك لا ينتهي الإقفال بمجرد نجاح العد. افحص الأصناف التالفة أو البطيئة أو التي تغيرت فرص بيعها، باستخدام أدلة تخصها لا نسبة تخفيض عامة بلا أساس.
افترض 50 وحدة تكلف الواحدة 100 ريال، ويمكن بيعها بحسب تقدير مدعوم بـ85 ريالًا، مع 5 ريالات للوحدة تكاليف لازمة للبيع، ولا تكاليف إكمال. صافي القيمة القابلة للتحقق 80 ريالًا للوحدة، فتكون القيمة 4,000 بدل تكلفة 5,000، والانخفاض 1,000 ريال. لا تُسقط الوحدات الخمسين من الكمية لأنها خُفضت قيمتها؛ الكمية والتقييم مساران مختلفان.
راجع أساس التقدير وتاريخه والظروف التي يصفها. عرض بيع استثنائي لا يمثل بالضرورة ما يمكن تحقيقه لكل الرصيد، كما أن سعر إعلان مرتفع لا يثبت وجود مشترٍ. ويحتاج الاستنتاج إلى أدلة وقرار محاسبي مناسب، لا إلى رغبة في رفع الربح أو تخفيضه.
الملف الذي ينتقل إلى العام التالي
سلّم رصيدًا تفصيليًا مرتبطًا بالأستاذ، مع نتائج العد وتسويات الحركات والتقييمات المعتمدة والبنود المفتوحة. تأكد من أن الرصيد الافتتاحي يستخدم النسخة النهائية نفسها، لا نسخة سبقت آخر تعديل. اختلاف البداية عن النهاية لا يعالج بقيد صامت يخفي السبب.
وأبقِ مهام المتابعة واضحة: شحنة تحتاج مستندًا، أو فرقًا يحتاج تحقيقًا، أو تقدير تكلفة ينتظر فاتورة. انتهاء السنة لا يمحو هذه الأعمال، لكنه يتطلب أن تكون آثارها قد قُيّمت بصورة مناسبة. الإقفال الجيد يترك لمن يبدأ العام التالي أرقامًا يمكن تفسيرها، لا صناديق عُدّت بعناية ثم فقدت صلتها بالسجلات.
مصادر ومراجع للقراءة
راجع المصدر الأصلي للتوسع في المفهوم أو متابعته في سياقه.
محتوى تعليمي عام. تختلف المعالجة المناسبة باختلاف النشاط والسياسات المحاسبية المطبقة؛ راجع المختص بالمحاسبة عند تطبيقه على بيانات منشأتك.


