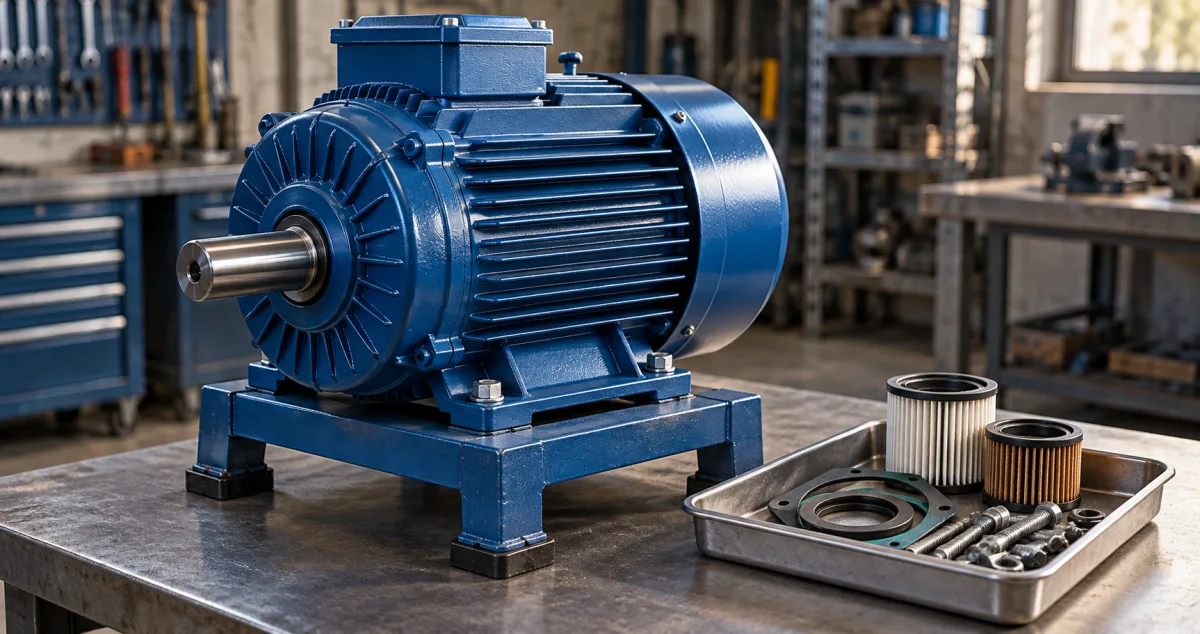
طلبت الصيانة محركًا احتياطيًا مرتفع القيمة، فصنّفه أمين المستودع مع المسامير والفلاتر لأن الجميع «قطع غيار». لكن اسم الرف ليس سياسة محاسبية. قد تكون القطعة معدة للبيع، أو للاستهلاك في صيانة اعتيادية، أو للاستخدام طويلًا ضمن تشغيل آلة. اختلاف الغرض قد يغيّر التصنيف والقياس والمتابعة حتى لو حملت القطعتان الاسم التجاري نفسه.
يوضح IAS 16 أن قطع الغيار ومعدات الاحتياط والخدمة تُعالج ضمن الممتلكات والآلات والمعدات عندما تستوفي تعريفها؛ وإلا تصنّف مخزونًا. لذلك لا توجد قاعدة سليمة تقول إن كل قطعة مرتفعة الثمن أصل ثابت، أو إن كل ما يوجد في المستودع مخزون متداول.
انظر إلى الاستخدام قبل السعر
في منشأة افتراضية، توجد ثلاث مشتريات: فلاتر تُستهلك دوريًا في أعمال الصيانة، ومحرك احتياطي مخصص لخط إنتاج، وأجهزة مطابقة للمحرك تشتريها المنشأة بغرض إعادة البيع. التشابه المادي بين المحركات لا يلغي اختلاف الغرض من الاحتفاظ بها. المطلوب وصف الاستخدام المتوقع وفترته وصلته بالتشغيل، ثم تطبيق شروط الاعتراف والسياسة ذات الصلة.
قد يدعم الاستخدام لأكثر من فترة ضمن الإنتاج تصنيف المحرك الاحتياطي كأصل إذا تحققت بقية الشروط. أما محركات إعادة البيع فتتبع مسار مخزون التجارة. والفلاتر المعتادة تحتاج متابعة حتى استخدامها، ثم تحديد وجهة تكلفتها بحسب العمل الذي استُهلكت فيه؛ لا نفترض أن كل صرف صيانة يذهب إلى الحساب نفسه دون النظر إلى طبيعته.
اطلب من مسؤول الصيانة معلومات لا يملكها موظف الحسابات وحده: هل تعمل القطعة مع آلة محددة؟ هل يمكن استخدامها في معدات أخرى؟ ما المدة المتوقعة للاستفادة منها؟ وهل ستظل مناسبة بعد استبدال خط الإنتاج؟ هذه الإجابات أدق من عبارة «احتياطي للطوارئ» التي لا تشرح عمره الاقتصادي.
بطاقة فنية تكمل فاتورة الشراء
يمكن أن تضم بطاقة القطعة البيانات التالية دون تحويلها إلى ملف معقد:
- رقم تعريف ثابت ورقم تسلسلي إن وجد، وموقع الحفظ والمسؤول عنه.
- الغرض المعتمد: إعادة بيع، أو استهلاك صيانة، أو احتياط تشغيلي طويل الأجل.
- الآلة أو المكون المرتبط، ومبررات العمر المتوقع والحالة الفنية.
- التكلفة والمستندات وتاريخ الجاهزية أو التركيب عند صلته بالمعالجة.
- قرار التصنيف ومن راجعه، مع مسار واضح لأي تغيير لاحق في الاستخدام.
وجود أصل في المستودع لا يعفي من جرده. وبالمثل، تحويله إلى سجل الأصول لا ينبغي أن يجعل أمين المستودع يفقد رؤيته. احتفظ بربط بين السجلين، مع منع تسجيل القيمة مرتين في حساب المخزون وحساب الأصول. المتابعة التشغيلية والتصنيف المالي يخدمان هدفين مختلفين ويمكن أن يتكاملا.
استبدال المكون ليس إضافة عمياء
لنفترض، بعد مراجعة شروط الاعتراف، تركيب مكون جديد بتكلفة 90,000 ريال بدل مكون قديم له قيمة دفترية متبقية 12,000 ريال. في الحالة التي تستدعي إثبات الجديد واستبعاد القديم، لا يصح إضافة 90,000 ريال وترك قيمة القديم وكأن المكونين ما زالا ضمن الأصل. يبيّن المثال لماذا يحتاج سجل الأصول إلى تفاصيل المكونات، لا إجمالي تكلفة الآلة فقط.
إذا لم تكن قيمة المكون القديم ظاهرة منفصلة، فهذه مسألة تقدير ومراجعة محاسبية وليست تصريحًا بتجاهلها. اجمع تكلفة الأصل الأصلية ووثائق الاستبدال والعمر والاستهلاك، واعرضها على المسؤول المختص لتحديد المعالجة المناسبة. لا تختلق نسبة ثابتة لكل عملية استبدال لتجاوز نقص البيانات.
راجِع أيضًا القطع المخصصة لآلة خرجت من الخدمة. عدم استعمالها لا يعني أنها سليمة القيمة إلى الأبد، وقد لا تجد لها المنشأة استخدامًا بديلًا. اربط قرار إيقاف الآلة بمراجعة مخزون الصيانة والأصول الاحتياطية المرتبطة بها، بدل اكتشافها بعد سنوات خلال تنظيف المستودع.
التصنيف الجيد يبدأ قبل الشراء حين يكون الغرض واضحًا، لكنه لا ينتهي عند إدخال الفاتورة. تابع النقل والتركيب والاستبدال وتغير خطط التشغيل، وسجّل سبب كل تغيير. بهذه الطريقة تعكس الدفاتر ما تنتفع به المنشأة فعلًا، لا مجرد أسماء بقيت على بطاقات رفوف قديمة.
مصادر ومراجع للقراءة
راجع المصدر الأصلي للتوسع في المفهوم أو متابعته في سياقه.
محتوى تعليمي عام. تختلف المعالجة المناسبة باختلاف النشاط والسياسات المحاسبية المطبقة؛ راجع المختص بالمحاسبة عند تطبيقه على بيانات منشأتك.


